Proposta para o Plano de Associados vai à votação
A proposta para garantir o funcionamento do Plano de Associados foi construída na mesa de negociação e agora segue para a votação dos associados. Na reunião de ontem, 29, o Banco do Brasil, a CASSI e as entidades representativas dos funcionários e aposentados chegaram a um consenso: um aporte extraordinário, ou seja, um reforço financeiro feito pelo Banco e pelos associados para recompor as reservas do plano.
Esse reforço garante o atendimento e o tempo necessário para a discussão do novo Estatuto da CASSI, que contemplará questões estruturantes do Plano de Associados, como o aperfeiçoamento do modelo de gestão e do custeio, maior eficiência do Plano, adequações legais e formas de acesso, entre outros aspectos voltados à sua sustentabilidade e evolução.
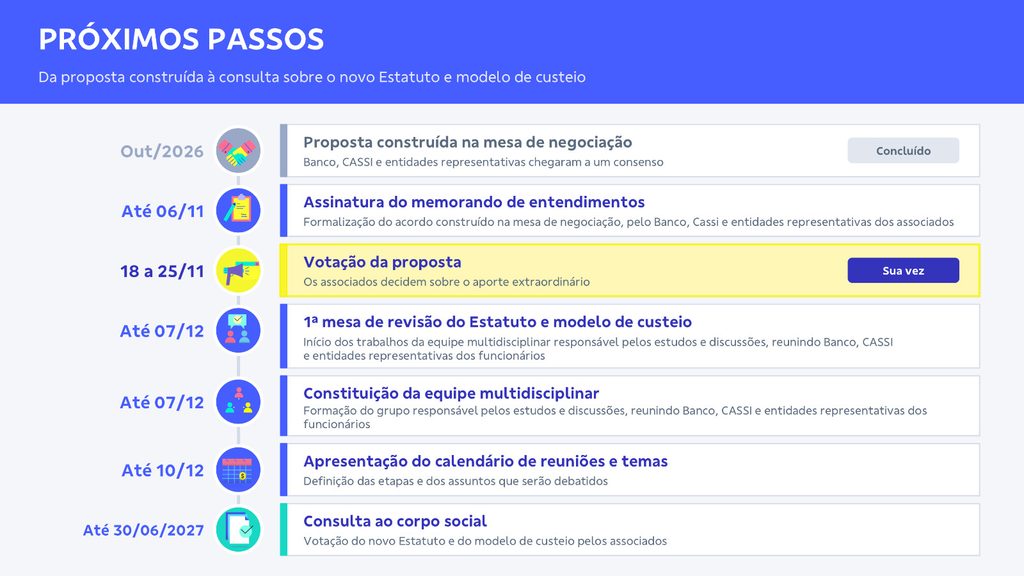
A votação começa no dia 18 e vai até o dia 25 de novembro. Entenda o que está sendo proposto, quanto cada parte vai contribuir e por que essa decisão não pode esperar.
Por que a decisão é urgente
Nas matérias anteriores [LINK], você viu que o Plano de Associados gasta mais do que arrecada há alguns anos. Para cada R$ 100 que entram, saem cerca de R$ 140. Para cobrir essa diferença, o plano vem usando suas reservas, que funcionam como uma poupança.
Essa poupança está no fim. Pelas projeções, as reservas se encerram em dezembro de 2026, não havendo mais recursos para cobrir os déficits do plano. Isso representa a insuficiência financeira para pagamento de todas as suas obrigações. Ou seja, o plano não teria mais dinheiro para pagar todas as suas contas.
E há outro ponto importante. A ANS, agência do governo que fiscaliza os planos de saúde, exige que toda operadora tenha um nível mínimo de patrimônio para a manutenção da sua solvência financeira. A CASSI está abaixo desse mínimo desde abril de 2026. Quando uma operadora fica nessa situação por muito tempo, a ANS pode exigir medidas de recuperação, podendo intensificar sua atuação até intervir na gestão.
Em um cenário extremo, não há garantia de que o modelo atual da CASSI seria mantido, com suas regras de custeio e sua rede de atendimento.
Por isso, não dá para adiar. O aporte extraordinário garante que o plano continue funcionando e dá o tempo necessário para enfrentar o desafio do custeio de forma sustentável.
Como a proposta foi construída
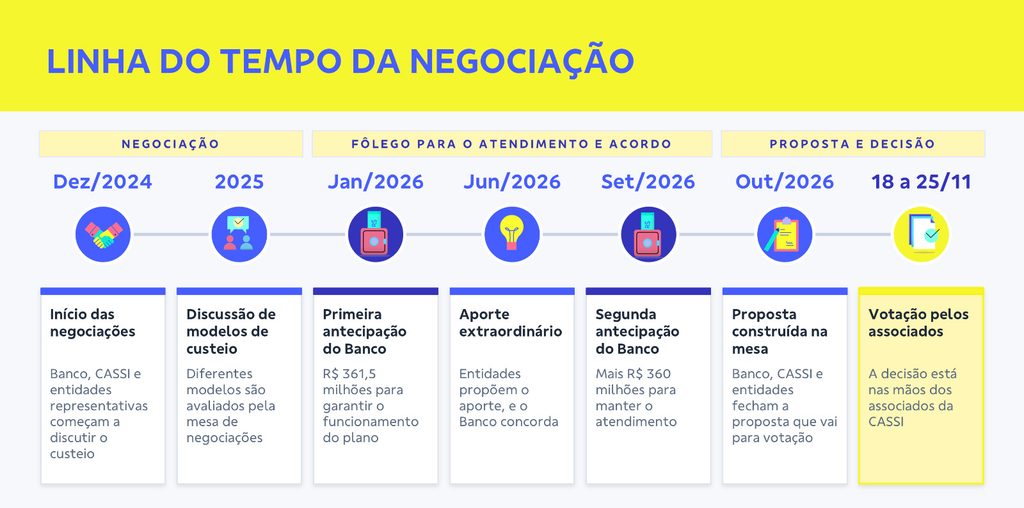
A negociação começou em dezembro de 2024. Ao longo de 2025, foram discutidos diferentes modelos de custeio, mas temas como a proporção contributiva e as regras de acesso ao plano exigiam mais tempo do que o caixa permitia.
Em junho de 2026, as entidades representativas propuseram um aporte extraordinário: um reforço imediato de recursos para recompor as reservas e ganhar tempo para construir, com a profundidade que o tema exige, as mudanças no Estatuto, o documento que define as regras da CASSI. O Banco concordou, e a mesa passou a negociar os próximos passos.
O que diz a proposta
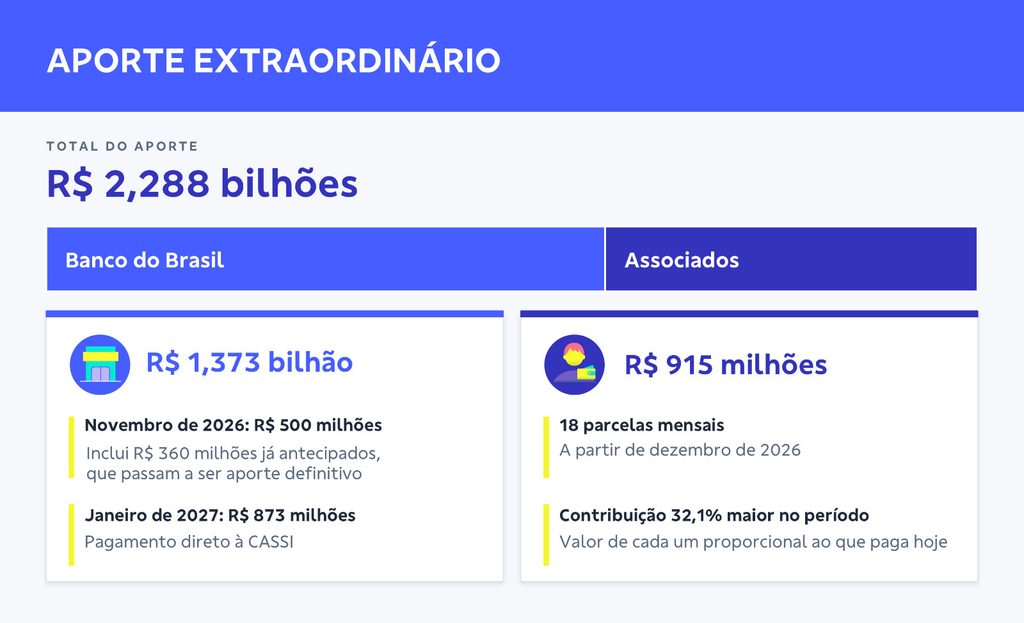
Para manter o plano funcionando até a revisão do Estatuto, a CASSI precisa de R$ 2,288 bilhões para a manutenção das reservas mínimas até dezembro de 2027. Esse valor será dividido assim:
Banco do Brasil: R$ 1,373 bilhão
- R$ 500 milhões em novembro de 2026. Esse valor inclui os R$ 360 milhões que o Banco já antecipou em setembro de 2026. Com a aprovação da proposta, eles deixam de ser descontados no futuro e passam a ser aporte definitivo, ou seja, dinheiro que não volta para o Banco.
- R$ 873 milhões em janeiro de 2027.
Associados: R$ 915 milhões
- Pagos em 18 parcelas mensais, a partir de dezembro de 2026.
- De acordo com as apurações da CASSI, para alcançar esse montante, cada parcela corresponderá a 32,1% do valor que cada associado paga atualmente ao Plano de Associados, consideradas também as contribuições relativas aos seus dependentes. A forma de contribuição depois desse período será definida na revisão do Estatuto, que também será votada pelos associados.
Um detalhe importante: o acordo é feito em conjunto. O aporte do Banco depende da aprovação da parte dos associados. Na CASSI, o plano é sustentado pelas duas partes, e as decisões também, reforçando que a gestão da operadora é compartilhada.
O que muda no seu bolso
O cálculo é simples: pegue o valor que você paga hoje para a CASSI e multiplique por 1,321. Veja alguns exemplos:
Exemplos de contribuição mensal
| Você paga hoje | Durante as 18 parcelas | Diferença por mês |
| R$ 200 | R$ 264,20 | + R$ 64,20 |
| R$ 300 | R$ 396,30 | + R$ 96,30 |
| R$ 500 | R$ 660,50 | + R$ 160,50 |
Para comparar: planos de mercado com cobertura parecida costumam ter reajustes todos os anos, muitas vezes acima da inflação, e o valor sobe bastante com a idade. Na CASSI, a contribuição de cada um é proporcional ao salário, e qualquer mudança no custeio passa pela decisão dos próprios associados.
O que o Banco fez até aqui
Enquanto a negociação acontecia, o atendimento não parou. Desde 2024, o Banco atuou em várias frentes para manter o plano funcionando:
• Contribuições regulares: R$ 2,1 bilhões em 2025, a maior parte do custeio do Plano de Associados.
• Antecipações: em janeiro e setembro de 2026, a pedido das entidades e da CASSI, o Banco antecipou mais de R$ 720 milhões em contribuições. Esse dinheiro garantiu o pagamento de hospitais, clínicas e laboratórios.
• Equipe dedicada: desde novembro de 2024, uma área do Banco trabalha exclusivamente no tema.
E depois do aporte?
O aporte é uma ponte, e não a solução definitiva. Ele garante o atendimento e as reservas exigidas até o fim de 2027. Esse é o tempo para concluir a revisão do Estatuto, quando serão discutidos o modelo de custeio definitivo e as regras de acesso ao plano, entre outros temas.
Essa revisão também será votada pelos associados, conforme definido no Estatuto da CASSI.
Como votar
Período: de 18 a 25 de novembro
Quem vota: associados do Plano de Associados
Como votar: as informações serão envidadas em breve para todos os associados.
Como a proposta é aprovada: maioria dos votos de quem participar (50% mais um).
Você perguntou, a gente responde
“Os salários não acompanham a inflação. Não é por isso que a CASSI não fecha a conta?”
Nos últimos anos, os salários ficaram acima da inflação. De 2013 a 2025, os reajustes no BB somaram 120,39%, contra 103,32% de inflação no mesmo período. O problema é outro: os custos da saúde sobem mais rápido que quase tudo na economia. Em 2025, o custo médio da assistência nos planos de saúde subiu 11%, praticamente o dobro da inflação geral. Por isso, essa conta pesa em todos os planos do país, não só na CASSI.
“Por que o Banco não assume a conta sozinho?”
Porque a CASSI é mais do que um benefício: é uma associação dos próprios funcionários. Ela foi criada pelos funcionários em 1944, e o Banco entrou como patrocinador em 1970. Desde então, o custeio é compartilhado: Banco e associados contribuem, e as decisões são tomadas em conjunto. Em empresas onde só o patrocinador paga, o plano é dele, e é ele quem decide regras, rede e cobertura. Na CASSI, a gente decide junto porque sustenta junto. Esse é o princípio que manteve o plano de pé por mais de 80 anos.
A CASSI é referência no mercado. O Plano CASSI Associados oferece procedimentos e benefícios que superam a exigência do órgão regulador, incluindo cobertura para transplante de órgão; colocação de órteses e próteses. Também estão entre eles, por exemplo, assistência farmacêutica para associados com condições crônicas que exigem medicação contínua, internação domiciliar, quando necessário e programas específicos para acompanhamento de participantes com condições que exigem maior atenção: diabéticos, hipertensos, com deficiência, doenças cardiovasculares etc. O Plano de Associados é mais que um plano de saúde!
“O Banco já antecipou R$ 720 milhões. Por que ainda precisa mudar?”
Porque antecipar não é acrescentar dinheiro. São contribuições futuras pagas antes, para manter o atendimento durante a negociação. Elas garantem o caixa agora, mas não mudam a diferença de cerca de R$ 140 que sai para cada R$ 100 que entra. Com a aprovação da proposta, os R$ 360 milhões antecipados em setembro deixam de ser descontados e passam a ser aporte definitivo.”
“E se a proposta não for aprovada?”
O risco é real. A ANS exige que todo plano tenha recursos mínimos guardados. Quando isso não acontece, ela pode intervir na operadora[JC5.1]. Se a situação se agravar e a CASSI não conseguir recuperar as condições exigidas para continuar funcionando, a ANS pode adotar medidas mais duras. Dependendo do caso, os participantes podem ser transferidos para outra operadora ou ter de migrar para outro plano. E, nesse cenário, não há garantia de que as coberturas atuais e as regras de custeio da CASSI seriam mantidas.
Informação em cada etapa
As informações oficiais serão divulgadas à medida que houver novas definições, e todos os materiais explicativos estão disponíveis antes do início da votação. O objetivo é que cada associado entenda o cenário, conheça a proposta e seus impactos e decida com segurança.
A decisão está nas suas mãos
A CASSI foi criada por colegas em 1944, que decidiram juntos cuidar uns dos outros. Mais de 80 anos depois, o futuro do plano volta a depender dessa mesma escolha coletiva.
Leia a proposta com atenção, duvidasse informe nos canais oficiais e, de 18 a 25 de novembro, vote.